退休 · 理財 · 專題文章消費替代率:比所得替代率更貼近生活的退休指南
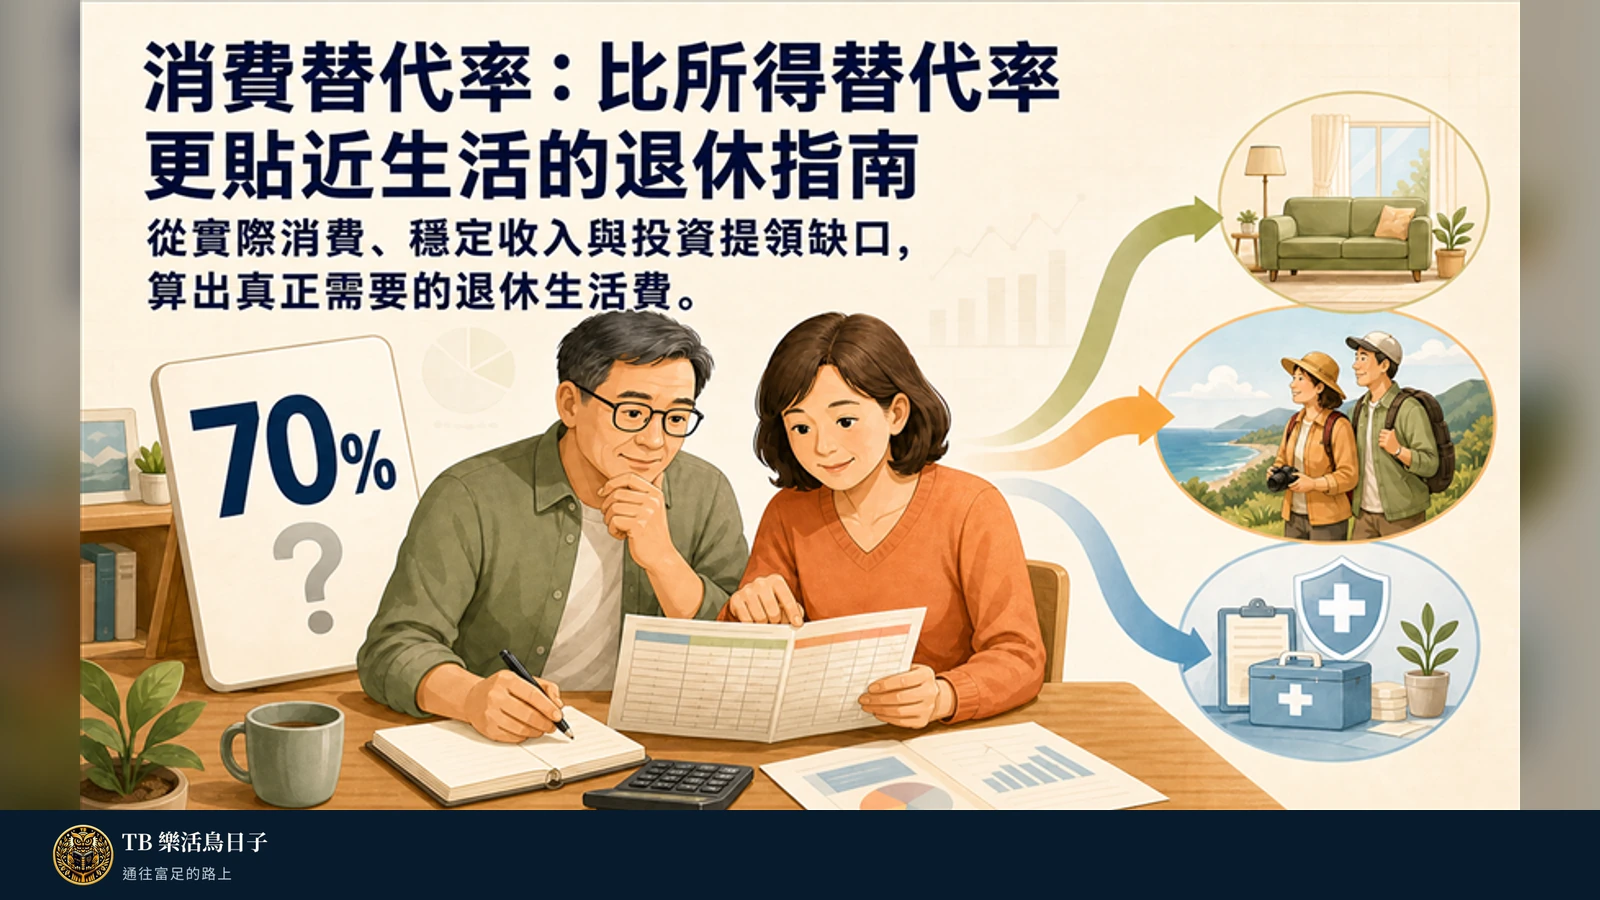 沿用文章原始標題圖,統一為 16:9 封面。
TBTB · 2026年10月3日•退休 · 理財
我是 TB。最近重新整理退休提領系列時,又看到一個熟悉的說法:「退休後要有退休前收入的 70%,生活才不會降級。」70% 很好記,填退休試算表也很方便;但月收入 10 萬、每月花 4 萬的人,和同樣月收入 10 萬、每月花 9 萬的人,真的需要同一個比例嗎?
這篇想把問題拉回生活本身。TB 的結論不是「70% 一定錯」,而是它只能當第一輪篩檢,不能直接當成退休目標。真正要先算的是退休後需要多少消費,再扣掉勞保、勞退、年金或其他穩定收入,剩下的缺口才交給投資組合。換句話說,先把生活費算清楚,比把薪水打七折更接近真實人生。
本文於 2026 年 8 月 15 日更新:補入精算學會、Morningstar、NBER 與台灣家庭收支資料,並修正原文中缺少假設的 FIRE 年數與案例。
一、所得替代率在算什麼?
常見的所得替代率(Income Replacement Rate)是:
退休後所得 ÷ 退休前所得
它並不是沒有用途。政府、退休制度或企業年金要比較不同族群時,確實需要一個簡單指標。只是放到個人身上,分子和分母都會混進不少不再影響生活水準的項目,例如所得稅、退休儲蓄、通勤費,以及退休後從資產提領但未必被算作「所得」的現金。
先看一個刻意簡化的例子。下表的「每月可運用收入」全部假設為稅後,暫時不考慮房貸、子女、醫療與年金,只用來展示儲蓄率造成的差異,不是正式退休試算。
| 情境 |
每月可運用收入 |
每月消費 |
儲蓄率 |
消費占收入 |
| 高收入、高儲蓄 |
10 萬元 |
4 萬元 |
60% |
40% |
| 中等收入、中等儲蓄 |
5 萬元 |
3 萬元 |
40% |
60% |
| 高收入、低儲蓄 |
10 萬元 |
9 萬元 |
10% |
90% |
同樣套用 70%,第一種人可能準備過多,第三種人卻可能不夠。這也說明儲蓄率為什麼對 FIRE 特別重要:它一邊增加可投入的資金,一邊降低未來要由資產負擔的生活規模。不過,表中的 40%、60% 與 90% 只是「目前消費占收入」,還不能直接當成退休後的消費替代率。
二、SOA 約 2.3 萬條模擬人生,70% 適合多少人?
美國精算學會(Society of Actuaries, SOA)在 2011 年發布 《Moving Beyond the Limitations of Traditional Replacement Rates》。這份報告不是訪問 2.3 萬名退休者,而是用加拿大統計局 LifePaths 動態微觀模擬,篩出約 2.3 萬條符合條件的加拿大嬰兒潮世代「合成人生軌跡」。
研究把維持生活水準定義為:經家庭人數與通膨調整後,65 歲至死亡的平均消費,落在 50 歲至退休前平均消費的 90%~110%。這個 ±10% 是研究用來分類結果的標準,不是每個人都該追求的萬用規則。
- 約五分之一的合格模擬樣本落在 90%~110% 的消費區間。
- 就這批維持生活水準的樣本而言,若能取得退休前最後五年平均所得的 70%,約可達到或超過 58% 樣本所需的所得替代目標。
- 即使挑出命中率較高的 60%~70% 區間,也只涵蓋不到六分之一的樣本;放寬到 55%~75%,仍只涵蓋 31%。
- 以 65%~75% 為目標,約 15% 的成功樣本剛好維持生活水準;約 35% 會出現生活水準下降,另外約一半則準備超過模型估計所需。
這組數字比一句「70% 是錯的」更有意思。70% 對一部分人確實夠用,對另一部分人太高,剩下的人又可能不夠。報告作者因此認為,傳統稅前所得替代率可以用來看制度或人口趨勢,卻不適合直接判斷單一家庭能否維持退休生活。
三、其他研究也找不到一個人人適用的比例
Morningstar 的 David Blanchett 在 2013 年研究 《Estimating the True Cost of Retirement》 中,依家庭所得、稅前儲蓄、稅後支出與美國稅制情境估算,初始所得替代率從低於 54% 到高於 87% 都可能出現。這不是說台灣人也該照抄 54% 或 87%,而是再次提醒我們:退休前存得多不多、哪些支出會消失,以及退休所得如何課稅,都會改變答案。
同一份研究使用 2001、2003、2005、2007 與 2009 年的美國健康與退休研究(HRS)及消費活動郵寄調查(CAMS),分析篩選後 591 戶退休家庭。平均實質支出並沒有年年完全跟著通膨上升,而是先下降、晚年下降速度趨緩或回升,形成常被稱為「退休支出微笑曲線」的樣貌。作者也很誠實地提醒:支出下降究竟是自願、健康與活動改變,還是錢不夠而被迫縮減,單看曲線無法完全分辨。
Hurd 與 Rohwedder 2008 年的 NBER 研究用追蹤同一家庭的消費資料,也只發現退休前後支出小幅下降;工作費用消失、健康衝擊造成提早退休,以及用時間換取較低支出,都能解釋一部分變化。低資產族群的降幅較大,主要又和健康不佳而提早退休有關。換句話說,平均支出會下降,不等於每個家庭都能放心把退休預算砍掉兩成。
四、台灣資料看似是 61%,其實不能這樣解讀
把研究拉回台灣,行政院主計總處 113 年(2024 年)家庭收支調查第 7 表,依經濟戶長年齡列出以下資料:
| 經濟戶長年齡 |
平均每戶人數 |
平均每戶年消費 |
換算每人年消費 |
| 55~64 歲 |
3.27 人 |
1,030,639 元 |
約 315,180 元 |
| 65 歲以上 |
1.92 人 |
625,701 元 |
約 325,886 元 |
如果只拿兩個「每戶」數字相除,65 歲以上家庭的消費約是 55~64 歲家庭的 60.7%,看起來好像比 70% 還低。可是 65 歲以上家庭平均只有 1.92 人,55~64 歲家庭則有 3.27 人;換算每人後,反而是 65 歲以上組略高。
更重要的是,這是不同家庭在同一年度的橫斷面資料,不是同一批家庭從 55 歲一路追蹤到退休。家庭人數、住宅狀況、世代背景與健康條件都不同。因此,60.7% 不能被當成台灣版的退休消費替代率。這張表真正教我們的是:分母一換,結論就可能完全不同。
五、消費替代率怎麼用,才不會換一個比例繼續迷信?
實務上可以先用簡化公式觀察:
預估退休後年消費 ÷ 目前年消費
但 TB 更在意的是公式裡的兩個金額怎麼來。消費替代率只是儀表板,真正能拿來規劃的是「退休年消費」與「資產需要補多少」。可以照下面順序盤點:
- 先抓真實基準:整理最近 12~24 個月支出,排除投資、儲蓄與資產移轉,再把一次性大額支出另外標記。
- 扣掉可能消失的項目:通勤、工作餐費、子女教育,以及預計在退休前還清的房貸。若你是從收入或家庭現金流開始算,還要先移除稅金、投資與退休儲蓄;第一步若已整理成純消費,就不能重複扣除。房貸本金屬於資產移轉,也別和日常消費混在一起。
- 加回退休後的新需求:旅遊、醫療、長期照護、自費保險、居家修繕,以及用美元資產支付台幣生活費時的匯率與稅務摩擦。
- 至少分三個階段:剛退休的活躍期、中期的生活放緩,以及高齡期的照護風險。別假設 30 年每一年的消費內容都相同。
- 扣掉穩定收入:把勞保老年年金、勞退月領、職業退休金或其他可預期收入,依實際開始領取時間與稅後金額列入。
最後真正要由投資組合處理的是:
退休年消費 − 稅後穩定收入 = 投資組合年度提領缺口
把自己的數字代進去
假設某家庭目前一年實際消費 120 萬元。退休後少了 18 萬元的通勤、工作與子女支出,卻增加 14 萬元旅遊、醫療與修繕預算,退休第一階段的年消費就是 116 萬元,消費替代率約 96.7%。如果稅後勞保、勞退等穩定收入合計 36 萬元,投資組合要補的是每年 80 萬元,而不是直接用退休前薪資乘上 70%。
至於 80 萬元需要多少資產,還要看退休年限、資產配置、通膨、費用、稅負與提領規則。若只是示範,假設初始提領率 3.5%,計算會是 80 萬 ÷ 3.5%=約 2,286 萬元;3.5% 在這裡只是試算參數,不是報酬保證或適合所有人的答案。長期退休更該用多種市場路徑壓力測試,並保留支出調整空間。
六、TB 會怎麼做?
如果是 TB,不會把 70% 刪掉後,再換成另一個神奇比例。我會保留三個數字:必要支出、可調整支出,以及穩定收入之後仍需由投資組合負擔的缺口。
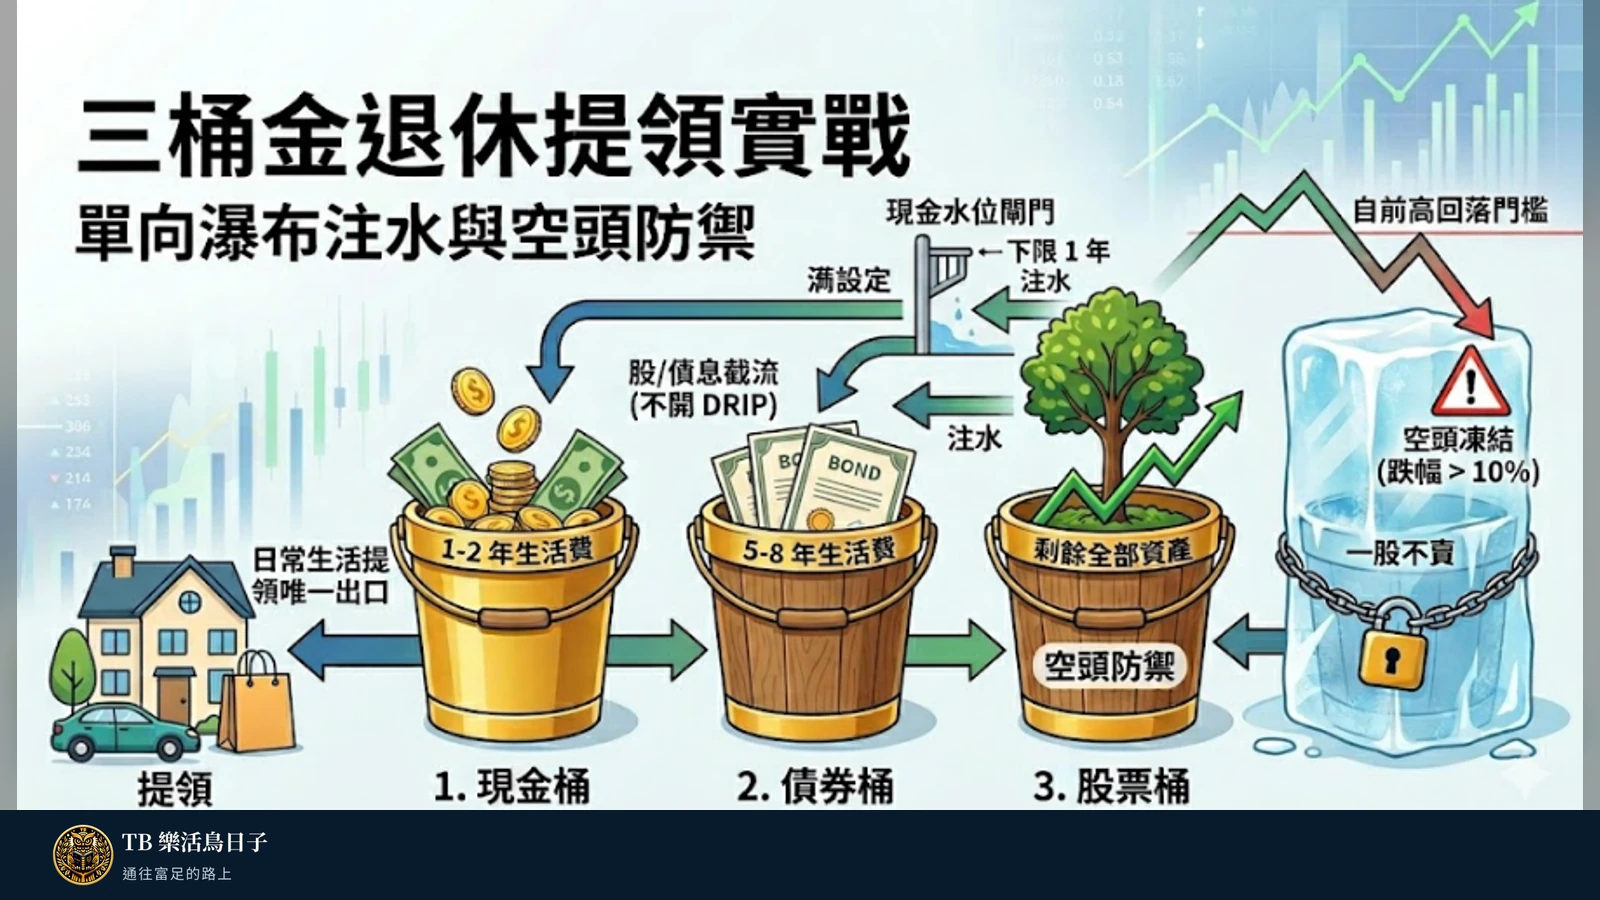
市場不好時,旅遊或大型消費可以暫緩;基本生活、醫療與家庭責任則不能假裝不存在。這也是動態提領、三桶金與股債配置真正派上用場的地方:它們不是憑空創造報酬,而是幫你安排哪一筆錢現在能花、哪一筆錢需要等市場恢復。
說到底,退休規劃不是比誰的替代率漂亮,而是確認自己的生活能不能被可靠地支付。70% 可以拿來快速檢查,但最後仍要回到你家的帳本。把支出盤清楚,通常比把薪水乘上一個整齊比例更接近真實人生。
延伸閱讀
資料來源與限制
本文為退休規劃觀念與公開資料整理,不構成個別投資、保險、稅務或提領建議。海外研究的稅制、年金與醫療制度和台灣不同;實際規劃請依家庭結構、健康、保障、幣別與稅務狀況調整。
到粉絲團留言交流
目前文章頁尚未開放留言功能。若你想提問或分享想法,歡迎到 TB 樂活鳥日子 Facebook 粉絲團留言。
前往 Facebook 粉絲團留言 ↗