消費替代率:比所得替代率更貼近生活的退休指南
退休規劃不必只盯著所得的七成。先盤點退休後的實際消費與穩定收入,才能抓出需要準備的資產缺口。
閱讀完整文章 TB 樂活鳥日子通往富足的路上
輸入關鍵字,搜尋文章標題、標籤與內文。
退休規劃不必只盯著所得的七成。先盤點退休後的實際消費與穩定收入,才能抓出需要準備的資產缺口。
閱讀完整文章我是 TB。前兩篇談完「三桶金」和「股債配置」,處理的是退休後資產怎麼擺。可是真正開始過退休生活後,還有一個更貼近帳單的問題:每年到底能領多少錢?我原本也以為,先算好一筆生活費,以後照通膨往上加就行了。把數字放進模擬工具後才發現,事情沒有這麼單純。碰到退休初期連跌數年的市場路徑,固定金額提領在本文這組設定下最早耗盡資產。這篇就固定同一條市場路徑,比較兩種常見的動態方法——GK 護欄和 Vanguard 動態支出——看看兩者怎麼調整生活費,又各自要付出什麼代價。
閱讀完整文章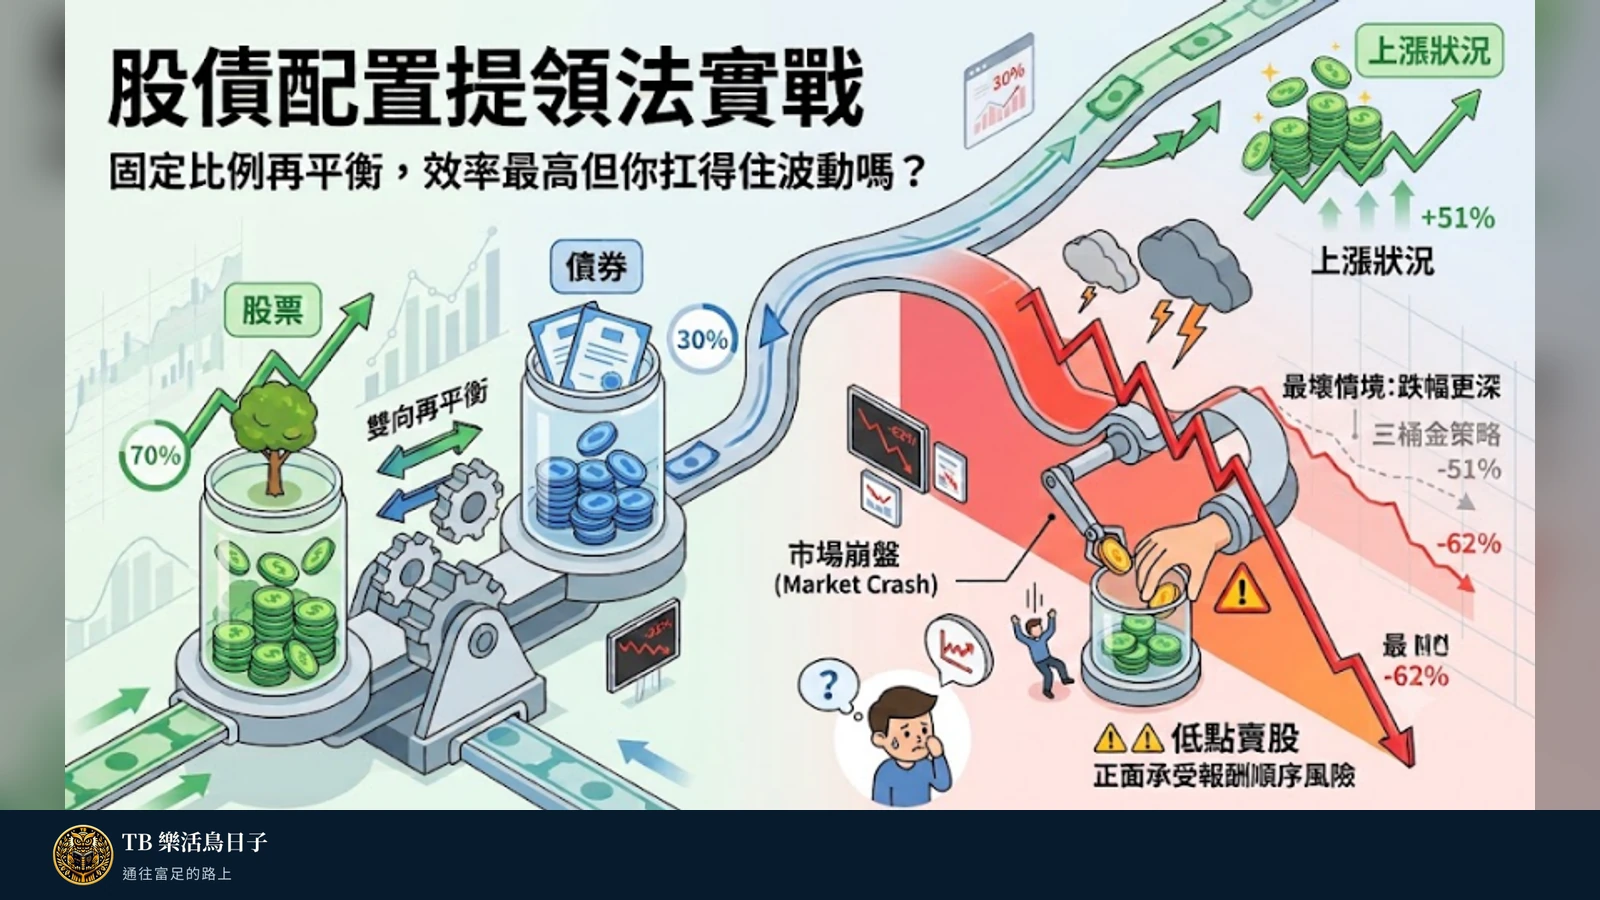
我是 TB。上一篇講完「三桶金」,這篇來談它的對照組—— 股債配置(Asset Allocation)的固定比例再平衡 。這是學術界與被動投資圈最主流、也最「機械化」的提領方式。它的數學很乾淨,效率很高,但你必須先想清楚一件事: 空頭時,它照樣會賣股,而那正是最考驗心理承受度的時刻。
閱讀完整文章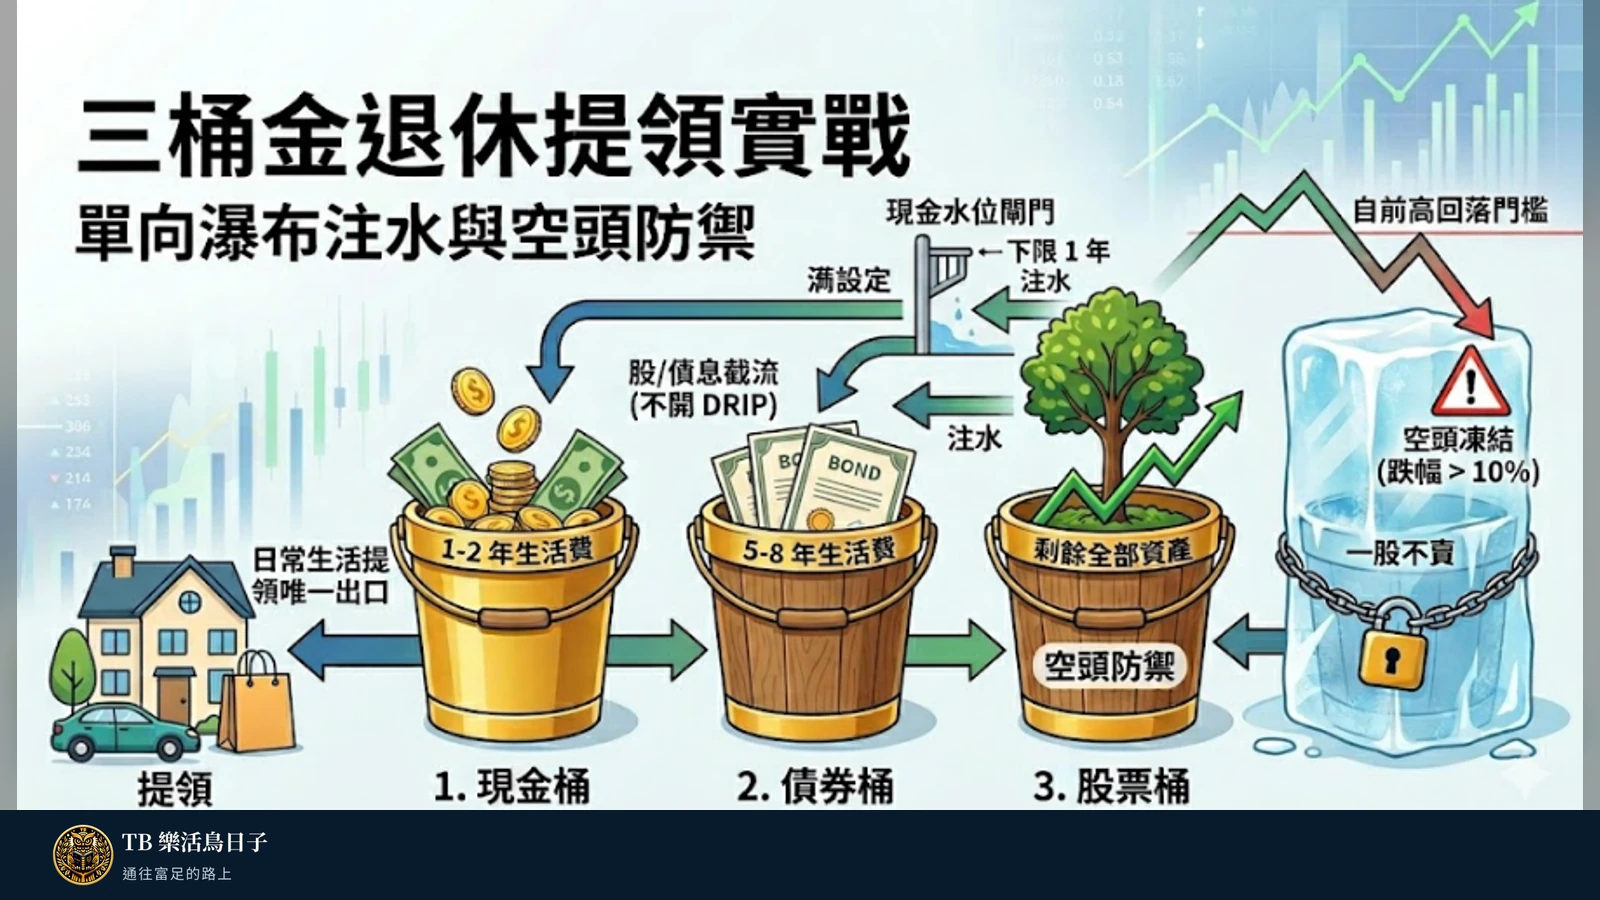
我是 TB。先前那篇「退休提領策略模擬工具」上線後,答應大家會用專文把「三桶金」和「股債配置」講清楚。這一篇先講三桶金,把它的設計邏輯、為什麼它和股債再平衡常被搞混、以及實戰上該怎麼設定,一次說明白;建議搭配模擬工具同步對照觀看,能幫助你建立更清晰的退休財務藍圖。
閱讀完整文章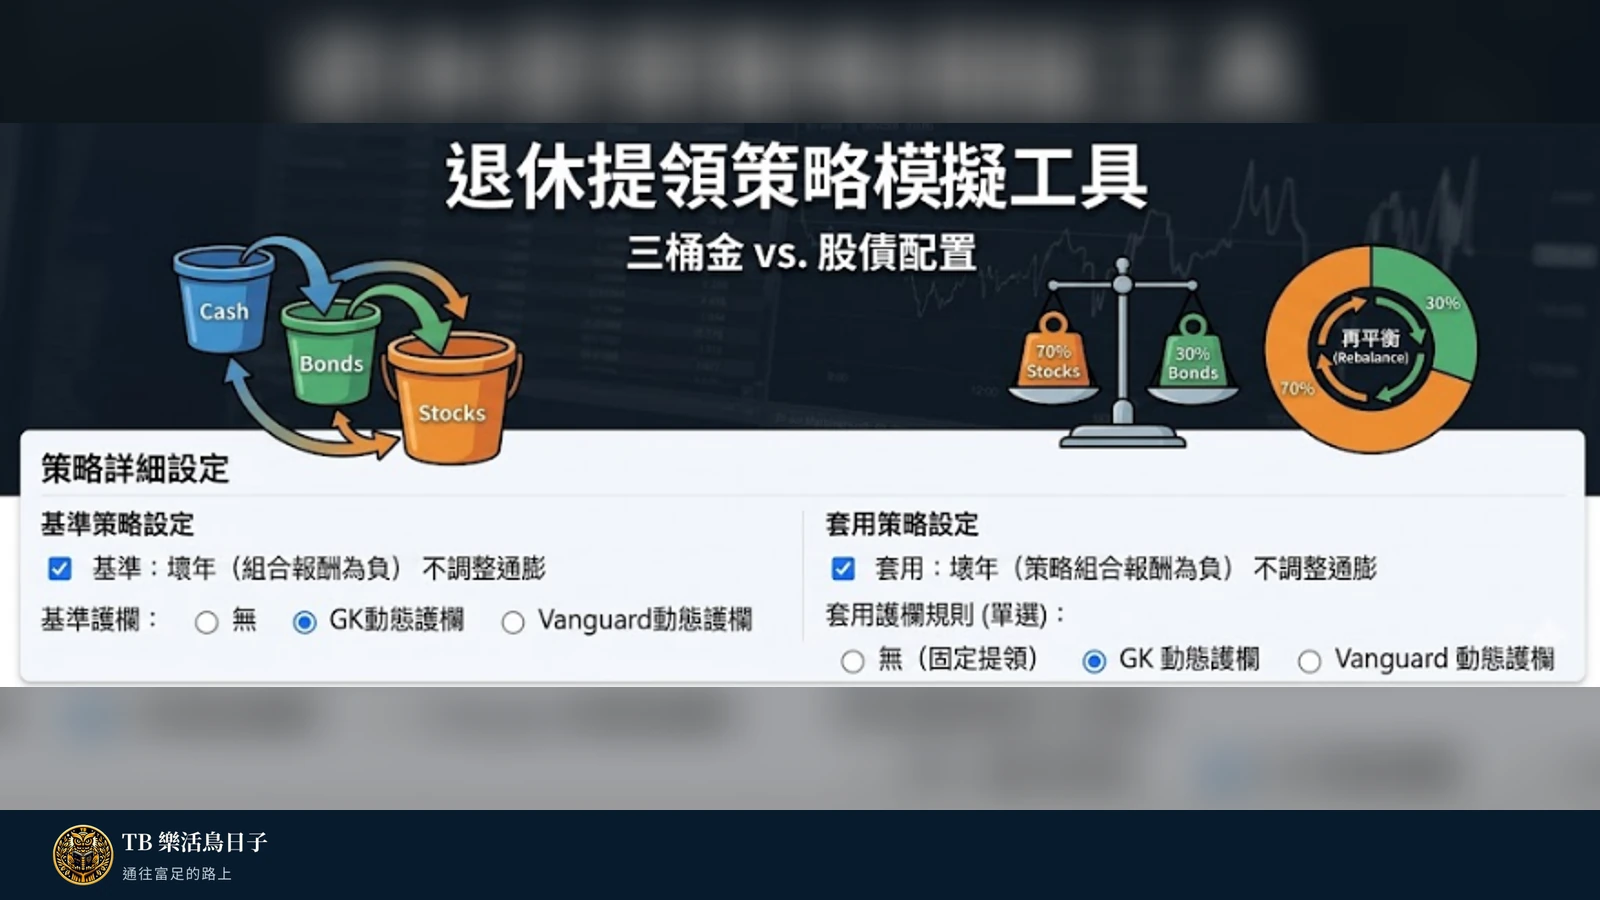
我是 TB,半夜醒來睡不著,就用 AI 做了這款「退休提領策略模擬工具」—用蒙地卡羅把不確定性量化;在同一套市場劇本下,你可以對比三桶金與固定股債再平衡,並用 GK 動態提領觀察生存率、單年最大跌幅與期末資產。操作就交給你自由玩:調整本金、年數、通膨、報酬與波動,親手找出最讓你睡得著的提領節奏。後續 TB 會用專文把「三桶金」與「股債配置」的優缺點與實戰設定講清楚。
閱讀完整文章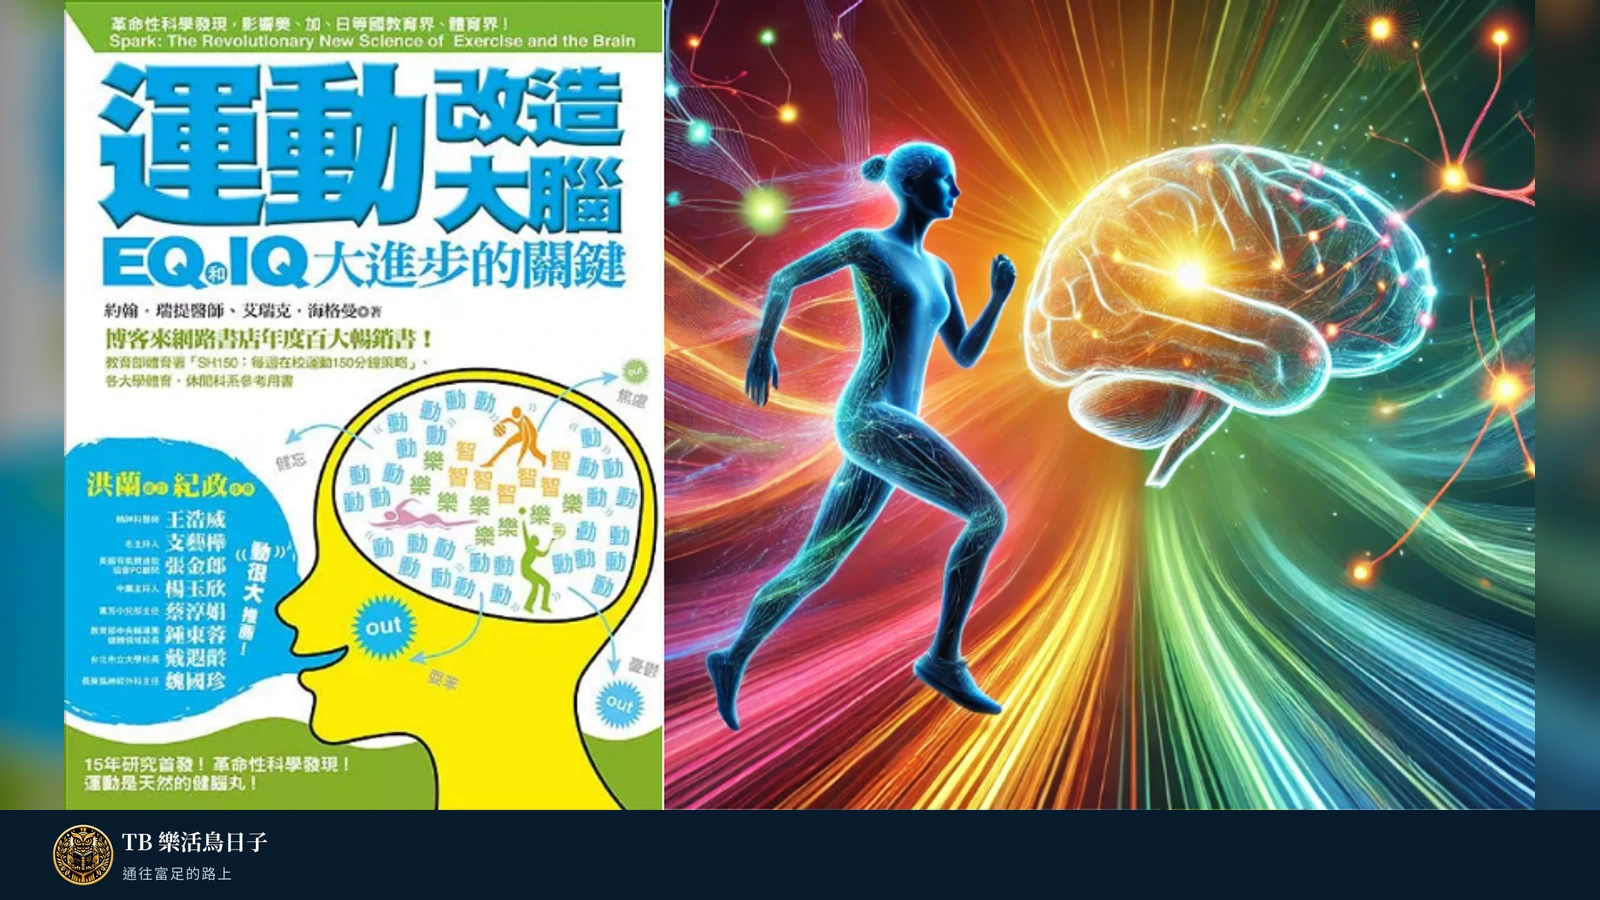
【運動改造大腦 EQ和IQ大進步的關鍵】是一本探索運動如何深層改變大腦、提升情商(EQ)與智商(IQ)的著作。這本書透過豐富的研究成果,揭示了運動對於大腦發展的重要性,並強調其在現代生活中的價值。TB的心得如下: 運動不僅改變身體,還改變大腦 運動對抗老化與疾病 健康是財富的基石
閱讀完整文章