在當前的市場環境中,如何找到一個能夠提供穩定收益且具有長期安全性的投資工具,是許多追求財務自由的投資者關注的焦點。美國長期公債(T-bond)因其穩定的收益和極高的安全性,成為長期資產配置的首選之一。透過IB盈透證券購買T-bond,不僅可以獲得目前約4%的年化收益,還能在未來20年間享受穩定的現金流。
投資 · 理財 · 專題文章
沿用文章原始標題圖,統一為 16:9 封面。
IB盈透美國長期公債T-bond圖解攻略,建立20年的穩定收益配置
什麼是美國長期公債(T-bond)
美國長期公債(T-bond)是由美國財政部發行的長期債券,通常期限為10年、20年或30年。與短期公債不同,T-bond會按期支付固定利息(票息),並在到期時償還本金。由於美國政府的信用背書,T-bond通常被視為無風險資產,是許多投資者實現長期財務穩定的重要工具。
T-bond的收益來自於兩個方面:每半年支付的票息,以及到期時償還的本金。假設一張T-bond的面值為1000美元,息票率為4%,那麼每年你可以獲得40美元的利息。由於T-bond的收益是以固定票息計算,因此能夠在市場波動中提供穩定的現金流。需要注意的是,價格是基於面值的百分比,但實際你支付的金額仍然是根據債券的面額。例如,如果一張面值1000美元的T-bond,百分比交易價格是98,那麼實際你支付的是 1000 × 0.98 = 980美元,但是利息是以1000美元 x 息票率計算。
美國長期公債(T-bond)利息收益怎麼算
T-bond的收益來自於兩個方面:每半年支付的票息,以及到期時償還的本金。
賣價收益率(Yield to Maturity, YTM)是一個綜合考慮債券當前價格、票面利率、面值以及剩餘到期時間的收益指標。要計算一個債券的YTM,我們需要解決一個方程式,這個方程式將現金流折現到當前的市場價格。,公式如下:
雖然我們無法這樣計算,但是可以使用Excel的Yeild公式計算:
YIELD(交割日, 到期, 利率, 價格, 贖回, 頻率)
TB以後面會看到的標的債券來驗算實際收益率:
債券名稱:US-T Govt Bond 3.75 Nov15'43
百分比面額:100
百分比賣價:92.9727
當前賣價收益率:4.290%
購買日期:2024/08/29
到期日為:2043/11/15
息票率(利率):3.75%
配息頻率:1年2次
開始計息日(交割日):債券為T+1日後結算生效,比如你是08/29購買債券,計息日起算是08/30
公式驗算:YIELD('2024/08/30','2043/11/15','3.75%',92.9727,100,2)=4.2904%驗證無誤
這意味著,你的年化收益率約為4.2904%,這個收益率相對於其他低風險投資產品具有很大的吸引力。
如何在IB盈透證券購買T-bond
在IB盈透證券購買T-bond是非常簡單的過程。以下使用網頁版IB盈透網站做步驟說明:
1.登入帳號後,依序點選【研究】→【債券掃描儀】(紅字皆為範例或說明)

2.點選【美國國債】→下方選擇預計的【到期日區間】→【國庫債類型】選擇債券,也就是T-bond→【查看結果】(紅字皆為範例或說明)

3.接下來就會出現所有符合條件的【債券】,並可以看到【當前賣價收益率】、【當前賣價】與【到期日】,並以當前賣價收益率倒序→點選欲購買的【債券】(紅字皆為範例或說明)
公式驗算:YIELD('2024/08/30','2043/11/15','3.75%',92.9727,100,2)=4.2904%驗證無誤,詳細算法可參考上一段落
STRIPS是另外一種類型的債券,主要是以折價的方式售出,到期領回面額,因主要是追求固定收益,因此排除該類型

4.點選欲購買的【買入】(紅字皆為範例或說明)
往下拉可以看到債券的詳細說明,不過TB一開始計算以上面顯示的息票率3.8%計算一直無法算出正確的收益率,詢問客服才確認息票率為債券名稱的3.75%,老實說以IB這麼專業的券商居然會有這種顯示位數的問題真的不應該


5.輸入【千面額】與【限價價格】,要注意千面額就是指以10單位百分比面額100的債券為單位購買→點下【預覽】(紅字皆為範例或說明)

6.確認要購買的資訊,佣金和費用估算為5.00~13.75 USD,美國公債在100萬美元以下佣金為0.002%,最低5美元→確認無誤點下【提交買單】(紅字皆為範例或說明)

提交訂單後如果成交,T-bond將會自動添加到你的投資組合中;這些步驟簡單明瞭,即使是新手投資者也能輕鬆完成操作。
接下來每半年就會收到一次債券利息(面額*息票率),直到2043/11/15到期再領回面額。
結語
美國長期公債(T-bond)作為一種穩定的投資工具,特別適合那些希望在未來20年中實現財務穩定的投資者。透過IB盈透證券的便利操作,你可以輕鬆購買T-bond,享受約4%的穩定收益率,並為未來的財務自由奠定堅實的基礎。無論是作為退休金的補充還是長期投資的部分配置,T-bond都能提供可靠的資金保障。
像TB自己是主要是以定期定額投資英股VWRD/VWRA作為核心配置,但是也有配置一些美國長期公債,目的並非在於預期利率下降後的資本利得,而是鎖定未來20年的穩定收益率。TB是1983年出生,根據台灣的勞保和勞退制度,最快也要到2043年60歲時才能領取退休金。因此,TB選擇在2024年買入2043年到期的美國長期公債,實現提前退休之後,也能在60歲之前每年享有穩定的收益來源。
IB盈透證券系列文章
Popular articles
瀏覽所有文章 →熱門文章
退休動態提領怎麼選?GK 護欄 vs. Vanguard 護欄完整比較
我是 TB。前兩篇談完「三桶金」和「股債配置」,處理的是退休後資產怎麼擺。可是真正開始過退休生活後,還有一個更貼近帳單的問題:每年到底能領多少錢?我原本也以為,先算好一筆生活費,以後照通膨往上加就行了。把數字放進模擬工具後才發現,事情沒有這麼單純。碰到退休初期連跌數年的市場路徑,固定金額提領在本文這組設定下最早耗盡資產。這篇就固定同一條市場路徑,比較兩種常見的動態方法——GK 護欄和 Vanguard 動態支出——看看兩者怎麼調整生活費,又各自要付出什麼代價。
閱讀完整文章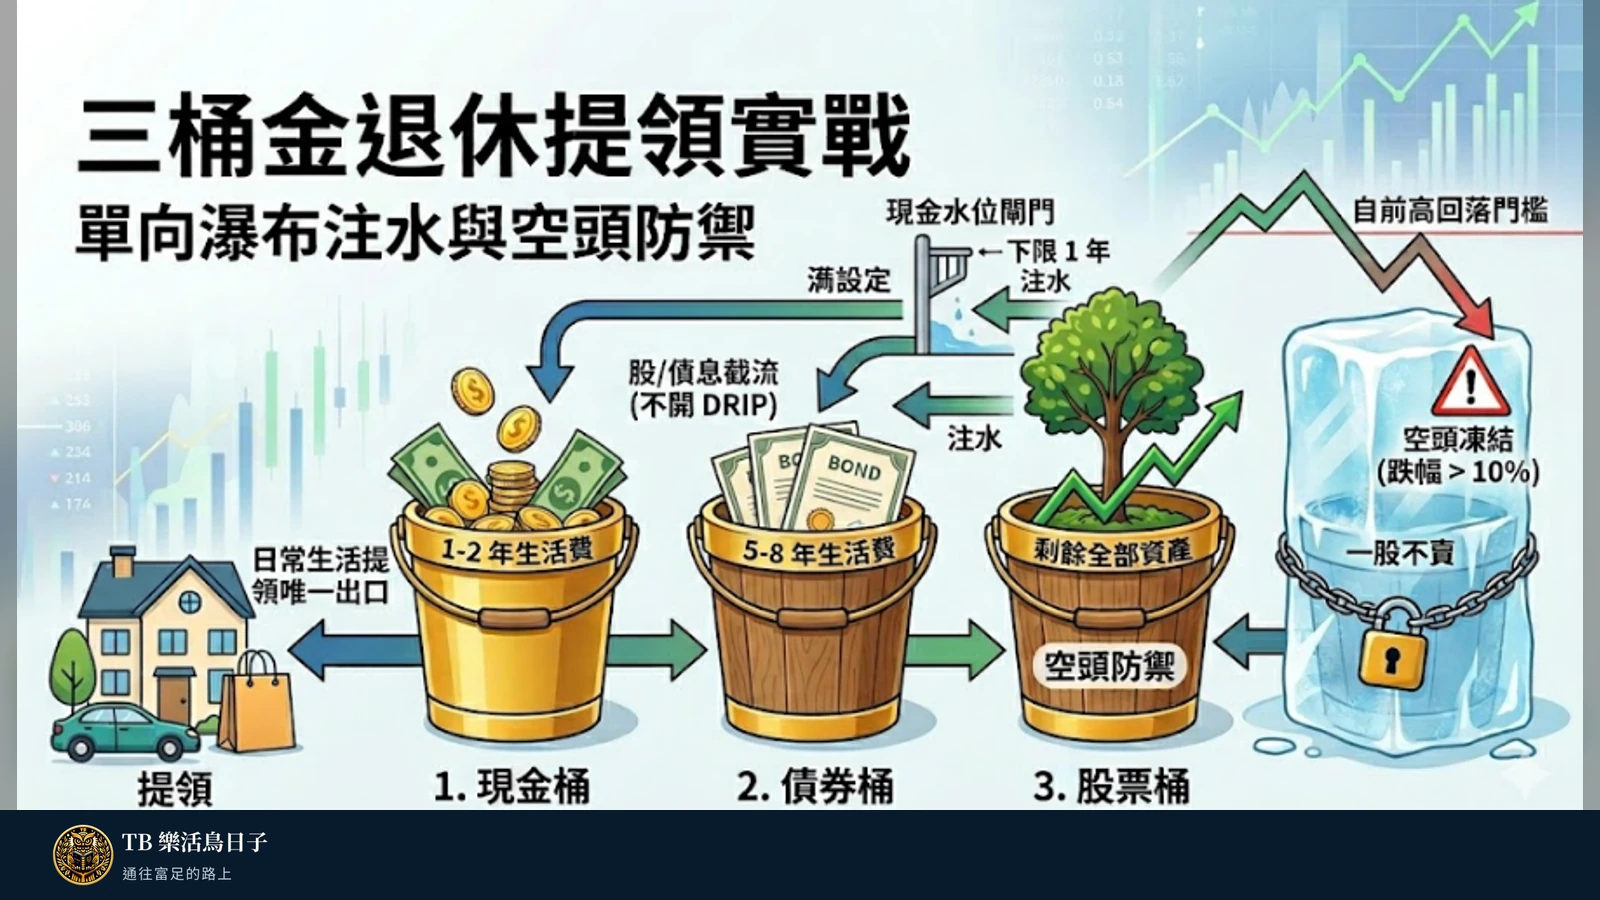
三桶金退休提領實戰 - 單向瀑布注水與空頭防禦
我是 TB。先前那篇「退休提領策略模擬工具」上線後,答應大家會用專文把「三桶金」和「股債配置」講清楚。這一篇先講三桶金,把它的設計邏輯、為什麼它和股債再平衡常被搞混、以及實戰上該怎麼設定,一次說明白;建議搭配模擬工具同步對照觀看,能幫助你建立更清晰的退休財務藍圖。
閱讀完整文章
愛爾蘭版 VT 來了!英股 ETF VALU/VACD 完整拆解
我是 TB。過去想用愛爾蘭註冊的英股 ETF 投資全世界,最常見的選擇是 VWRA/VWRD。我剛開始投資時,它的費用率還是 0.22%,後來降到 0.19%,到了 2026/07/28 又降到 0.14%。一路看著費用率往下調,也能感受到 Vanguard 對低成本的重視;這也是為什麼 TB 目前持有的 ETF 幾乎都是 Vanguard。可惜的是,VWRA/VWRD 雖然已涵蓋已開發與新興市場的大型、中型公司,仍沒有把全球小型股一起放進來。
閱讀完整文章
2026年IB盈透證券開戶圖解攻略,內含最高1000美元優惠獎勵
目前進行英股投資,複委託目前國內有富邦證券跟兆豐證券,如果要使用海外券商進行英股投資的話,首選就是Interactive Brokers盈透證券,簡稱IB或IBKR;這篇文章提供完整的開戶圖解說明,使用 TB的專屬開戶獎勵優惠連結 可獲得最高1000美元優惠獎勵。 2024年新增驗證身份方法1-簡化驗證(手機驗證) 2025年新增註冊時收不到手機驗證碼網友解法 2026年確認獎勵改為每存入300美元獲得價值1美元獎勵
閱讀完整文章
0050 ETF連結基金介紹 高所得稅者每年可省下總資產1%的成本
近來周冠男教授出版的暢銷書「長期買進」,TB當然也買了來看,可以說是獲益良多,也有觀看《長期買進》理財講座的影片,中間周教授有提到高所得者購買0050連結基金不配息的版本可以省去股利稅與再投入成本,在台灣,高所得者使用分離課稅需要付出高達28%的股利稅,還要再加上2.11%的健保補充費,等於每收到10,000元的股利就要付出3,011元的稅金,TB也因為追求低成本在前兩年已經將台股部位全部都轉換為英股VWRA/VWRD,不過既然知道了這個新的資訊,當然也要來算算看是不是真的能帶來更低的成本,讓TB可以將後續新投入部位配置一些在台灣減少未來提領的匯兌風險。
閱讀完整文章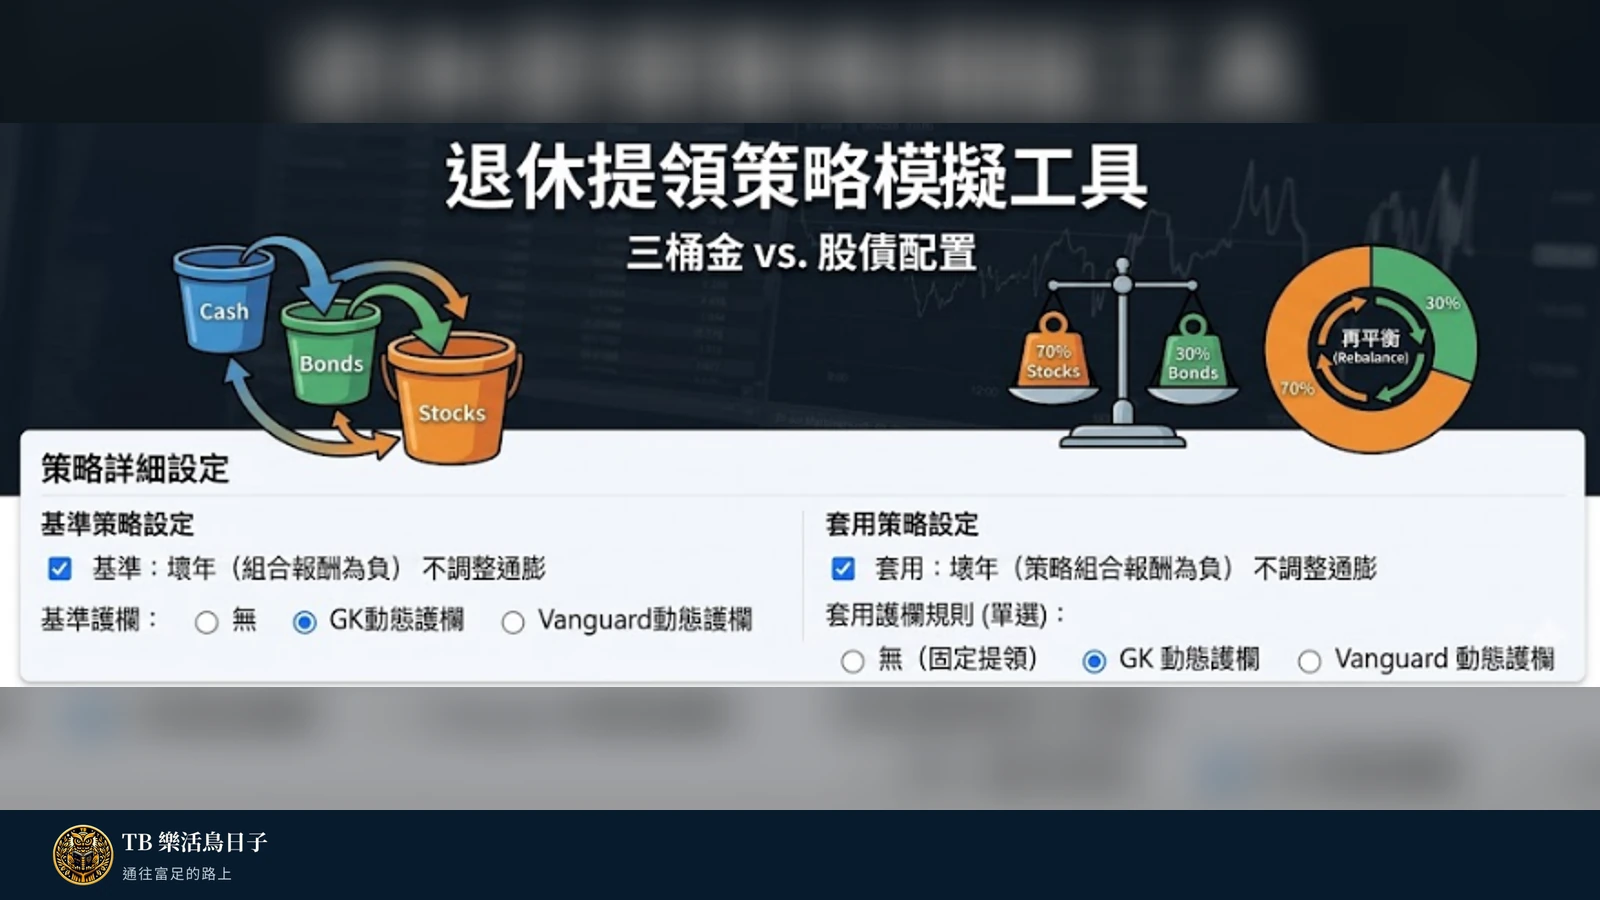
退休提領策略模擬工具 三桶金 vs. 股債配置
我是 TB,半夜醒來睡不著,就用 AI 做了這款「退休提領策略模擬工具」—用蒙地卡羅把不確定性量化;在同一套市場劇本下,你可以對比三桶金與固定股債再平衡,並用 GK 動態提領觀察生存率、單年最大跌幅與期末資產。操作就交給你自由玩:調整本金、年數、通膨、報酬與波動,親手找出最讓你睡得著的提領節奏。後續 TB 會用專文把「三桶金」與「股債配置」的優缺點與實戰設定講清楚。
閱讀完整文章
到粉絲團留言交流
目前文章頁尚未開放留言功能。若你想提問或分享想法,歡迎到 TB 樂活鳥日子 Facebook 粉絲團留言。
前往 Facebook 粉絲團留言 ↗